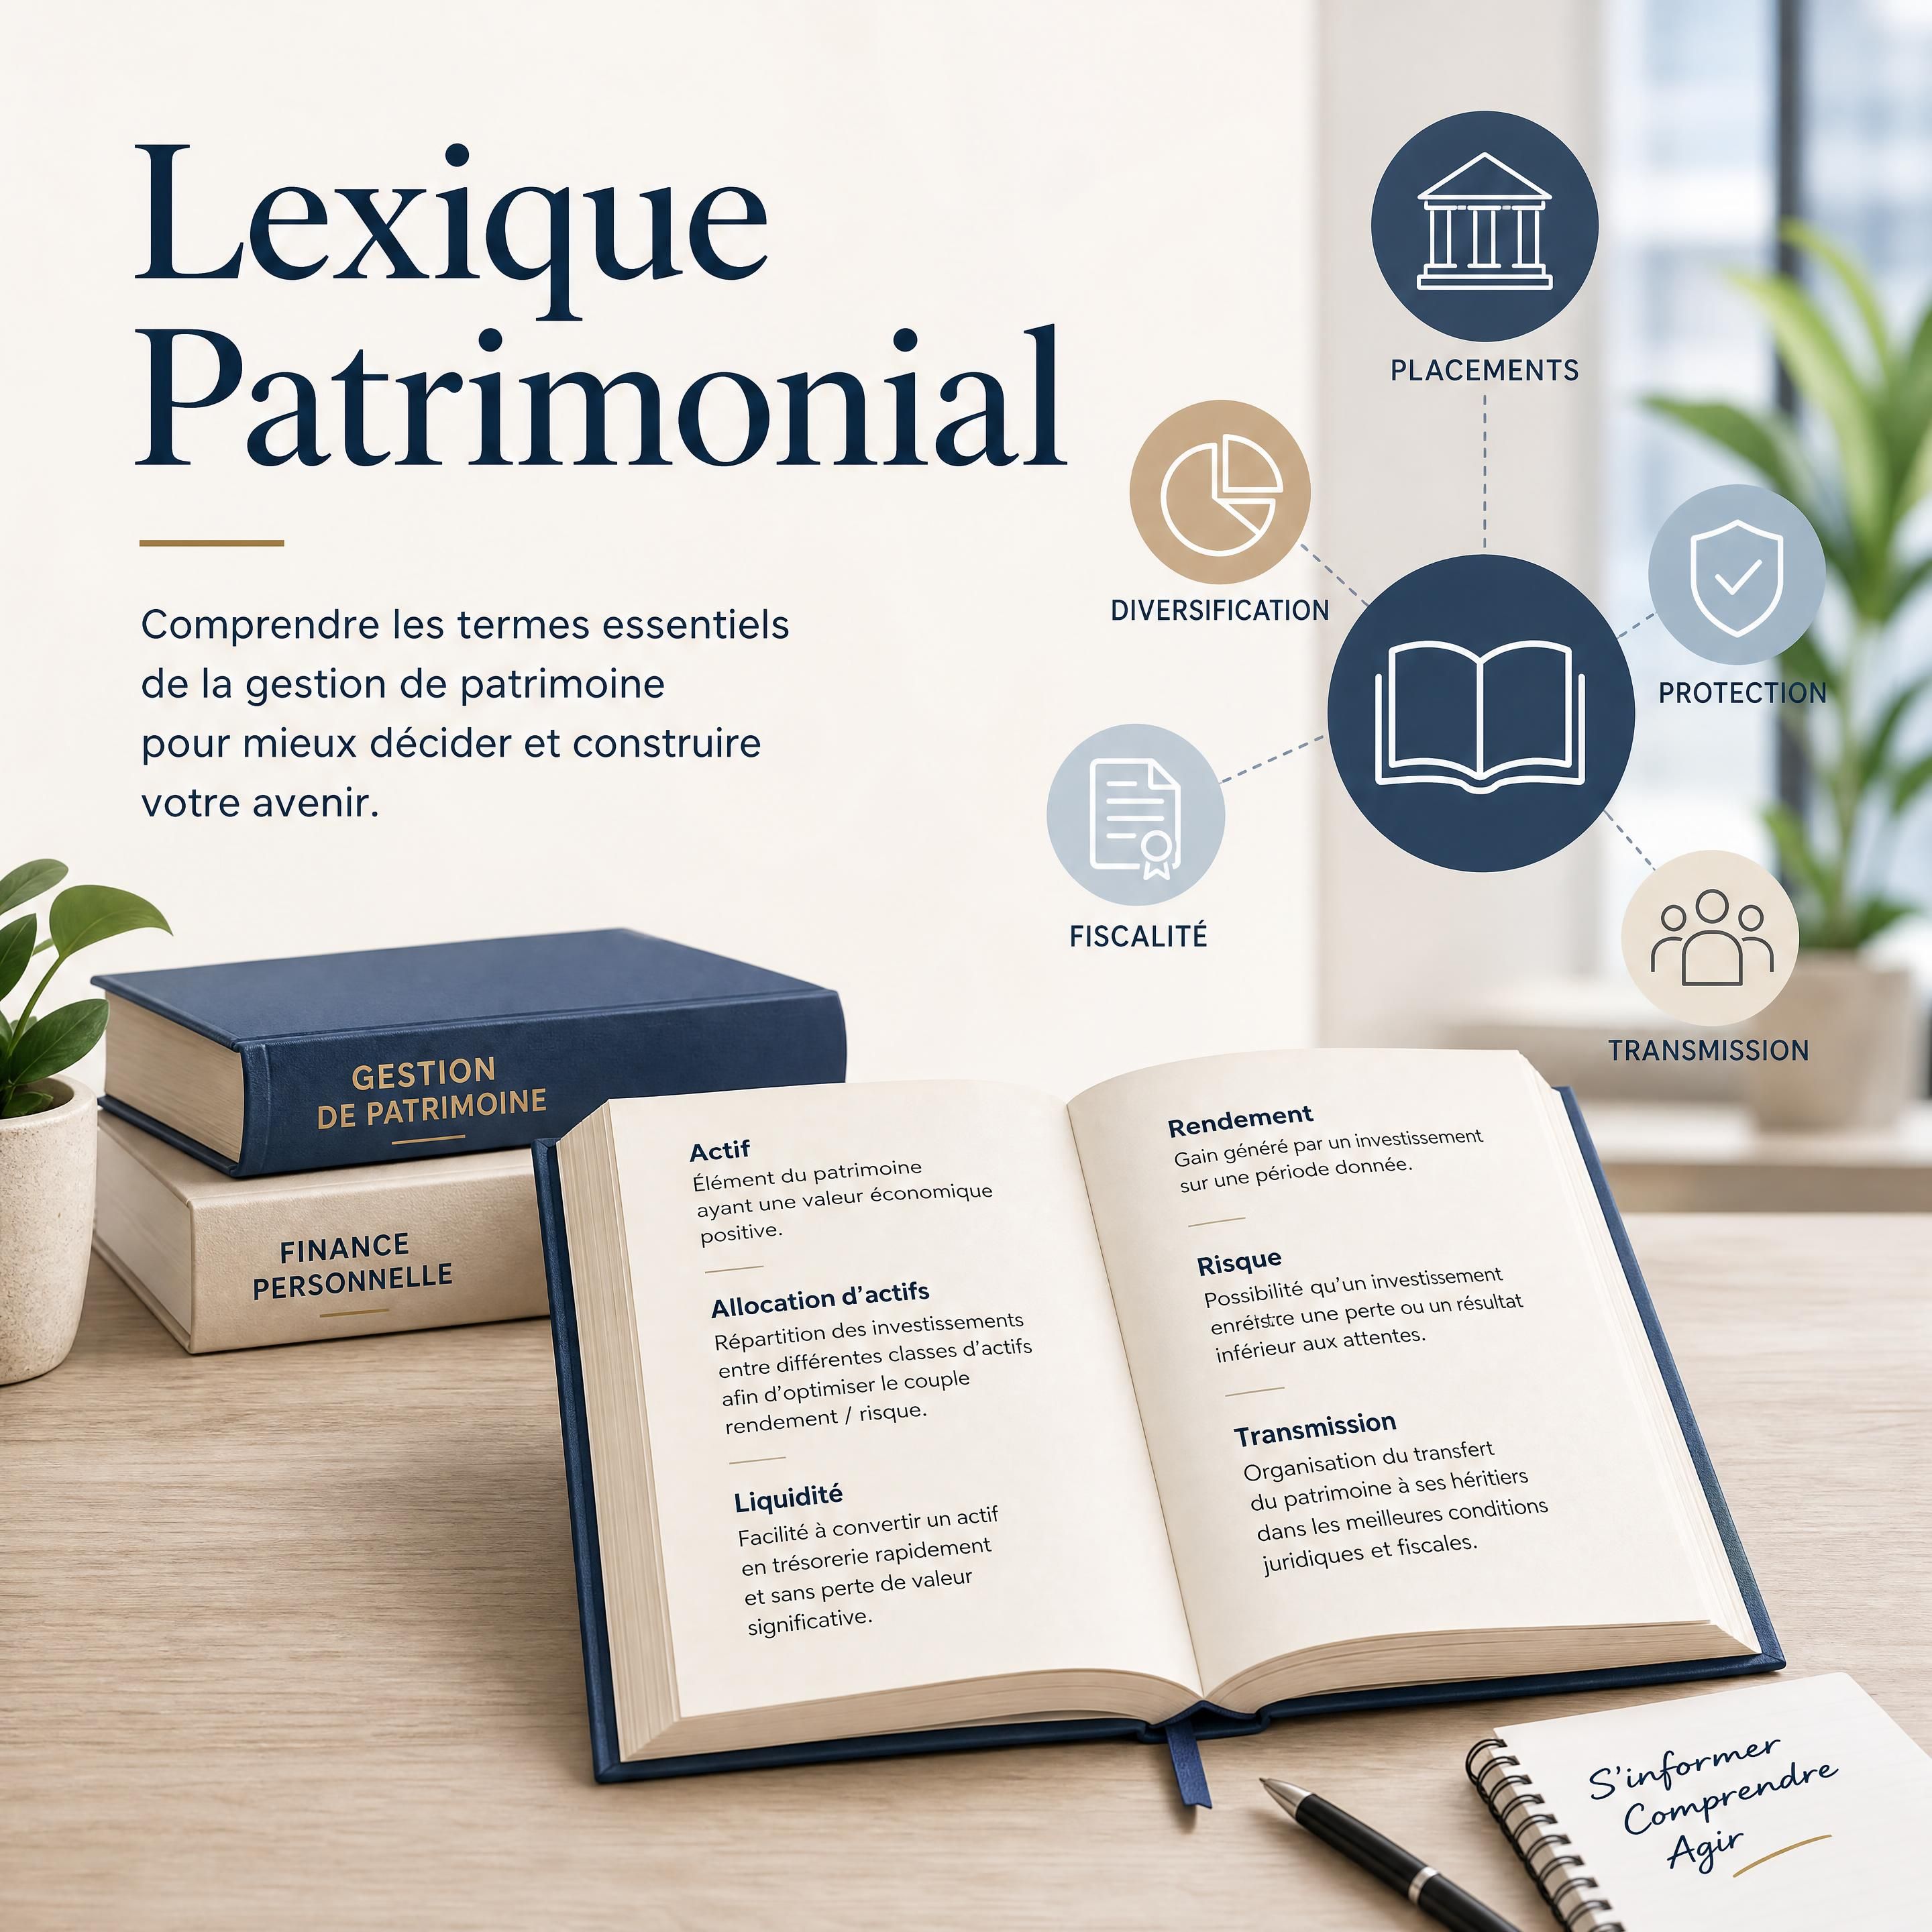
Comprendre son patrimoine ne consiste pas uniquement à additionner ses comptes bancaires, ses placements et ses biens immobiliers. Il faut également connaître les mécanismes juridiques, fiscaux et assurantiels qui permettent de le protéger, de le valoriser et de le transmettre.
Ce lexique banque assurances, patrimoine et transmission patrimoine présente les principales notions à connaître : assurance-vie, PER, donation, succession, démembrement, usufruit, nue-propriété, holding, pacte Dutreil, clauses bénéficiaires, protection du conjoint et dispositifs d’épargne dédiés aux dirigeants.
L’objectif est pédagogique. Les règles fiscales et juridiques évoluent régulièrement : les informations présentées doivent donc être vérifiées au regard de la réglementation applicable au moment où une décision est prise, avec l’accompagnement d’un notaire, d’un avocat fiscaliste, d’un expert-comptable ou d’un conseiller habilité.
À retenir : un bon projet de transmission repose rarement sur un seul placement ou un seul dispositif. Il associe généralement organisation juridique, anticipation familiale, liquidité financière et suivi fiscal.
Table des matières
- Comprendre le patrimoine
- Lexique banque et placements
- Lexique assurances et épargne
- Lexique transmission patrimoine et succession
- Lexique démembrement et protection familiale
- Transmission d’entreprise et pacte Dutreil
- Article 150-0 b ter : une référence à vérifier
- Construire une démarche patrimoniale
- Questions fréquentes
- Chiffres clés
- Conclusion
Comprendre le patrimoine
Actif patrimonial
L’actif patrimonial regroupe l’ensemble des biens et droits détenus par une personne ou un foyer :
- comptes bancaires ;
- livrets d’épargne ;
- assurance-vie ;
- portefeuille de titres ;
- parts de sociétés ;
- biens immobiliers ;
- droits à la retraite ;
- œuvres d’art ou biens de valeur ;
- créances détenues sur des tiers.
L’actif doit être analysé avec le passif, c’est-à-dire les dettes et engagements financiers. Le patrimoine net correspond ainsi, de manière simplifiée, à la valeur des actifs diminuée des dettes.
Patrimoine professionnel
Le patrimoine professionnel comprend les éléments liés à l’activité d’un entrepreneur ou d’un dirigeant : fonds de commerce, titres de société, clientèle, droit au bail, immobilier professionnel, trésorerie ou comptes courants d’associés.
La distinction entre patrimoine privé et patrimoine professionnel est essentielle pour préparer une cession, une donation ou une succession.
Bilan patrimonial
Le bilan patrimonial est un état des lieux structuré de la situation financière, familiale, juridique et fiscale d’une personne. Il peut notamment examiner :
| Domaine | Éléments étudiés |
|---|---|
| Situation familiale | Mariage, PACS, enfants, héritiers, protection du conjoint |
| Actifs | Immobilier, liquidités, placements, entreprises |
| Passifs | Emprunts, garanties, dettes professionnelles |
| Fiscalité | Impôt sur le revenu, IFI, droits de donation et succession |
| Prévoyance | Décès, invalidité, dépendance, perte de revenus |
| Transmission | Donations, testament, assurance-vie, démembrement |
Un bilan patrimonial n’est pas une recommandation automatique. Il constitue une base de travail qui doit être interprétée selon les objectifs, la situation familiale et la capacité financière de chacun.
Allocation d’actifs
L’allocation d’actifs consiste à répartir un patrimoine entre différentes catégories d’investissement : liquidités, obligations, actions, immobilier, fonds en euros, unités de compte ou participations professionnelles.
Une allocation cohérente tient compte de l’horizon de placement, du besoin de revenus, de la tolérance au risque, de la fiscalité et des objectifs de transmission.
Lexique banque et placements
Compte bancaire
Le compte bancaire permet de déposer, conserver et utiliser des liquidités. Il peut être individuel, joint ou collectif. Un compte joint facilite la gestion quotidienne, mais il ne règle pas à lui seul la question de la propriété des fonds ni celle de la transmission en cas de décès.
Compte-titres ordinaire
Le compte-titres permet d’investir dans des actions, obligations, fonds, ETF ou autres instruments financiers. Contrairement à certains contrats d’assurance, les titres détenus sur un compte-titres sont généralement intégrés à l’actif successoral au décès.
PEA
Le plan d’épargne en actions est une enveloppe destinée principalement à investir en actions européennes, sous réserve du respect des conditions applicables. Sa fiscalité dépend notamment de la durée de détention et de la nature des retraits.
Le PEA est avant tout un outil d’investissement. Il ne doit pas être confondu avec une assurance-vie, qui permet de prévoir une clause bénéficiaire spécifique.
Liquidité
La liquidité désigne la capacité à transformer rapidement un actif en disponibilités sans perte excessive de valeur. Elle est importante dans une stratégie patrimoniale pour financer :
- les dépenses courantes ;
- les droits de donation ou de succession ;
- les besoins de l’entreprise ;
- la dépendance ou la perte d’autonomie ;
- un projet immobilier.
Un patrimoine principalement composé d’immobilier ou de titres non cotés peut être important en valeur, mais insuffisamment liquide.
Risque et diversification
La diversification consiste à ne pas concentrer tout son patrimoine sur un seul actif, un seul secteur, une seule entreprise ou une seule zone géographique.
Elle ne supprime pas le risque, mais peut limiter l’impact d’une baisse sur un investissement particulier. Le niveau de risque doit être apprécié avec prudence, notamment lorsque le patrimoine professionnel est déjà fortement exposé à l’activité du dirigeant.
Lexique assurances et épargne
Assurance-vie
L’assurance-vie est un contrat permettant de constituer une épargne, de réaliser des retraits et de transmettre un capital à un ou plusieurs bénéficiaires en cas de décès.
Elle peut être investie sur :
- un fonds en euros, généralement orienté vers la sécurité du capital ;
- des unités de compte, exposées aux fluctuations des marchés ;
- des supports immobiliers ou obligataires selon les contrats.
L’assurance-vie est souvent utilisée pour sa souplesse, sa disponibilité et son régime particulier en matière de transmission. Toutefois, son traitement fiscal dépend notamment de l’âge de l’assuré lors des versements, de la date des primes et de la rédaction de la clause bénéficiaire. citeturn2search2turn3search0
Clause bénéficiaire
La clause bénéficiaire désigne les personnes qui recevront le capital d’une assurance-vie au décès de l’assuré. Elle peut être standard ou personnalisée.
Une clause mal rédigée peut provoquer des difficultés d’interprétation, retarder le règlement ou conduire à un résultat différent de l’objectif familial. Il est donc recommandé de vérifier régulièrement :
- l’identité des bénéficiaires ;
- leur rang ;
- la représentation en cas de décès d’un bénéficiaire ;
- la part attribuée à chacun ;
- la présence d’un bénéficiaire de second rang ;
- la cohérence avec un testament ou une donation.
En l’absence de bénéficiaire désigné ou lorsque la clause ne permet pas d’identifier clairement les bénéficiaires, le capital peut être réintégré dans la succession selon les circonstances. citeturn2search2
Acceptation bénéficiaire
L’acceptation bénéficiaire est l’acte par lequel le bénéficiaire accepte officiellement sa désignation. Elle peut limiter la possibilité pour le souscripteur de modifier ensuite la clause ou d’effectuer certains rachats sans accord.
Avant toute acceptation, il convient de mesurer ses conséquences avec un professionnel.
Fonds en euros
Le fonds en euros est un support d’assurance-vie dont l’objectif principal est la protection du capital investi, selon les conditions du contrat et les mécanismes de participation aux bénéfices. Sa rémunération n’est pas nécessairement garantie dans son montant.
Unité de compte
Une unité de compte est un support d’investissement dont la valeur évolue en fonction des marchés financiers ou immobiliers. Le capital investi peut donc augmenter ou diminuer.
PER
Le plan d’épargne retraite permet de constituer une épargne destinée à la retraite. Selon la nature du PER, les versements peuvent être déductibles du revenu imposable dans certaines limites, tandis que la fiscalité de la sortie dépend du choix entre capital et rente, ainsi que du traitement fiscal des versements.
En cas de décès, il faut distinguer le PER bancaire du PER d’assurance. Le premier est généralement intégré à l’actif successoral, tandis que le second obéit à des règles proches de celles de l’assurance-vie, avec une distinction importante selon l’âge au décès. citeturn2search4turn2search1
Contrat de prévoyance
Un contrat de prévoyance vise à couvrir certains risques : décès, incapacité de travail, invalidité ou dépendance. Il complète les régimes obligatoires et peut permettre de protéger les revenus du foyer ou la continuité de l’entreprise.
Assurance décès
L’assurance décès prévoit le versement d’un capital ou d’une rente aux bénéficiaires si l’assuré décède pendant la période couverte. Elle se distingue de l’assurance-vie, qui est généralement conçue comme une enveloppe d’épargne pouvant également servir à la transmission.
Lexique transmission patrimoine et succession
Transmission patrimoine
La transmission patrimoine regroupe les opérations permettant de transférer des biens ou des droits à une autre personne, de son vivant ou au décès.
Elle peut prendre la forme :
- d’une donation ;
- d’un don manuel ;
- d’un legs ;
- d’une succession ;
- d’une transmission de titres ;
- d’une assurance-vie ;
- d’un démembrement de propriété.
La transmission doit être préparée suffisamment tôt pour éviter les décisions prises dans l’urgence et préserver l’équilibre entre les héritiers.
Donation
La donation est un acte par lequel une personne transmet, de son vivant et à titre gratuit, un bien ou un droit à une autre personne. Elle peut porter sur de l’argent, un bien immobilier, des titres ou la nue-propriété d’un actif.
Une donation peut avoir des conséquences civiles et fiscales importantes. Elle doit être distinguée du présent d’usage, qui correspond à un cadeau offert à l’occasion d’un événement particulier et dont le montant doit rester proportionné au patrimoine du donateur.
Don manuel
Le don manuel consiste à remettre directement un bien meuble, une somme d’argent ou des titres. Même lorsqu’il n’est pas établi par un acte notarié, il peut devoir être déclaré à l’administration fiscale.
Donation-partage
La donation-partage permet de répartir des biens entre plusieurs descendants dans un même acte. Elle peut contribuer à sécuriser la répartition familiale et à limiter certaines difficultés ultérieures, sous réserve d’une rédaction adaptée.
Succession
La succession correspond à la transmission du patrimoine d’une personne décédée à ses héritiers et légataires. Elle comprend l’actif, mais aussi le passif.
Les droits de succession dépendent notamment :
- du lien de parenté ;
- de la part reçue ;
- des donations antérieures ;
- des abattements disponibles ;
- de la nature des biens transmis ;
- du régime matrimonial.
Réserve héréditaire
La réserve héréditaire est la part minimale du patrimoine qui doit revenir à certains héritiers, principalement les descendants. La quotité disponible correspond à la part dont une personne peut disposer plus librement.
Une clause bénéficiaire d’assurance-vie, une donation ou un testament ne doit pas être analysé isolément : l’ensemble des opérations peut être examiné au regard des droits des héritiers réservataires.
Rapport civil
Le rapport civil est un mécanisme destiné à tenir compte de certaines donations antérieures lors du partage entre héritiers. Il ne doit pas être confondu avec le rapport fiscal, qui concerne la prise en compte de donations pour le calcul de certains droits.
Abattement
Un abattement diminue la base taxable avant l’application du barème. Son montant varie selon le lien entre le donateur et le bénéficiaire et selon la nature de l’opération.
À titre d’exemple, l’abattement en ligne directe entre parent et enfant est généralement présenté à hauteur de 100 000 euros, sous réserve des règles en vigueur et de l’utilisation antérieure de l’abattement. citeturn3search4
Lexique démembrement et protection familiale
Démembrement de propriété
Le démembrement sépare la propriété d’un bien entre :
- l’usufruit ;
- la nue-propriété.
Cette technique peut être utilisée pour transmettre progressivement un patrimoine tout en conservant certains droits sur le bien.
Usufruit
L’usufruit est le droit d’utiliser un bien et d’en percevoir les revenus, sans en être pleinement propriétaire. L’usufruitier peut, par exemple, occuper un logement ou percevoir des loyers selon les conditions applicables.
Nue-propriété
La nue-propriété correspond au droit de posséder le bien sans pouvoir, en principe, en percevoir les revenus tant que l’usufruit existe. Le nu-propriétaire récupère généralement la pleine propriété à l’extinction de l’usufruit, notamment au décès de l’usufruitier.
Donation de nue-propriété
La donation de nue-propriété peut permettre à un donateur de transmettre progressivement un bien tout en conservant son usage ou ses revenus. La valeur fiscale de la nue-propriété dépend notamment de l’âge de l’usufruitier selon un barème légal.
Cette opération doit être étudiée avec attention, car elle peut avoir des conséquences sur la gestion du bien, les travaux, les revenus, la vente et les relations entre usufruitier et nus-propriétaires.
Pacte adjoint
Le pacte adjoint est un document qui accompagne un don manuel. Il peut préciser l’origine du don, ses conditions d’emploi, une éventuelle clause de retour ou encore les modalités de conservation des fonds.
Il ne remplace pas nécessairement un acte notarié lorsque celui-ci est requis ou préférable.
Protection du conjoint
La protection du conjoint peut s’appuyer sur plusieurs outils :
- choix ou modification du régime matrimonial ;
- donation entre époux ;
- testament ;
- assurance-vie ;
- clause bénéficiaire adaptée ;
- démembrement ;
- mandat de protection future ;
- organisation de la détention des biens.
Le conjoint survivant bénéficie d’une protection spécifique dans certaines configurations, mais cette protection varie selon la présence d’enfants communs ou non, le régime matrimonial et les dispositions prises du vivant du couple.
Mandat de protection future
Le mandat de protection future permet d’organiser à l’avance la représentation d’une personne si elle n’est plus en mesure de défendre seule ses intérêts. Il peut concerner les biens, la vie personnelle ou les deux.
Transmission d’entreprise et pacte Dutreil
Transmission d’entreprise
La transmission d’une entreprise peut intervenir par vente, donation, donation-partage ou succession. Elle nécessite d’examiner simultanément :
- la valeur de l’entreprise ;
- la gouvernance future ;
- la capacité des repreneurs ;
- le financement ;
- les droits des héritiers ;
- la fiscalité ;
- la continuité des contrats et de l’activité ;
- la protection du cédant.
La transmission d’une entreprise familiale comporte également une dimension humaine. La réussite dépend autant de la préparation juridique et financière que de la clarification des rôles entre les membres de la famille.
Pacte Dutreil
Le pacte Dutreil est un dispositif fiscal destiné à faciliter la transmission, par donation ou succession, de titres de sociétés ou d’entreprises individuelles répondant à certaines conditions.
Pour les titres de société, le régime prévu par l’article 787 B du Code général des impôts peut permettre une exonération partielle de la valeur transmise, à hauteur de 75 %, lorsque les conditions légales sont respectées. citeturn0search0turn0search4
Le dispositif repose notamment sur des conditions relatives :
- à l’activité de la société ;
- à la nature des titres transmis ;
- aux engagements de conservation ;
- à l’exercice d’une fonction de direction ;
- au respect des obligations déclaratives ;
- à la conservation des titres par les bénéficiaires.
Les modalités précises peuvent différer selon la structure, la nature de l’activité, la forme de la transmission et les évolutions législatives. La loi de finances pour 2026 a notamment modifié certaines dispositions liées à l’article 787 B : une vérification du texte en vigueur est donc indispensable avant toute opération. citeturn0search1
Holding
Une holding est une société qui détient des participations dans une ou plusieurs autres sociétés. Elle peut être utilisée pour :
- organiser le contrôle d’un groupe ;
- centraliser certaines fonctions ;
- faciliter une opération de reprise ;
- préparer la transmission de titres ;
- répartir les pouvoirs entre membres d’une famille.
Une holding n’est pas automatiquement un outil d’optimisation fiscale. Sa pertinence dépend de sa substance, de son fonctionnement réel, de ses flux financiers et de la cohérence économique du projet.
Société civile
Une société civile, notamment une société civile immobilière, peut permettre d’organiser la détention et la gestion d’un patrimoine immobilier. Elle peut également faciliter une transmission progressive de parts sociales.
Elle implique cependant des règles de fonctionnement, des responsabilités et des conséquences fiscales qu’il convient d’étudier avant sa création.
Article 150-0 b ter : une référence à vérifier
La recherche de la référence « article 150-0 b ter » appelle une vigilance particulière.
Dans le Code général des impôts, les textes couramment mobilisés pour les travailleurs non salariés et l’épargne retraite comprennent notamment :
- l’article 154 bis, relatif à certaines cotisations sociales et primes d’assurance de groupe des activités relevant des BIC et BNC ;
- l’article 154 bis-0 A, notamment pour certaines activités agricoles ;
- l’article 163 quatervicies, qui intervient dans le régime de déduction de l’épargne retraite.
Les sources officielles consultées renvoient à l’article 154 bis et à l’article 154 bis-0 A, mais ne permettent pas d’identifier un dispositif général actuellement intitulé « article 150-0 b ter » dans ce contexte. citeturn4search1turn4search2turn4search5
Cette expression peut donc provenir :
- d’une confusion avec l’article 154 bis ;
- d’une confusion avec l’article 154 bis-0 A ;
- d’une ancienne référence ;
- d’une documentation commerciale imprécise ;
- d’un texte réglementaire ou contractuel distinct du CGI.
L’article 154 bis concerne notamment la déductibilité, sous conditions et plafonds, de certaines cotisations versées par des travailleurs non salariés. Les contrats concernés doivent respecter les règles applicables et les cotisations doivent être justifiées. citeturn4search0turn4search3
Point de vigilance : ne jamais prendre une décision de versement, de déduction fiscale ou de souscription sur la seule base de la mention « article 150-0 b ter ». Il faut retrouver le texte exact, sa version en vigueur et son champ d’application.
Construire une démarche patrimoniale
Une démarche patrimoniale peut suivre cinq étapes.
1. Recenser les biens et les dettes
Établir une liste des comptes, contrats, biens immobiliers, titres de sociétés, emprunts, garanties et engagements.
2. Clarifier les objectifs
Les objectifs peuvent être différents :
- préparer la retraite ;
- protéger le conjoint ;
- aider les enfants ;
- transmettre une entreprise ;
- réduire les risques de conflit ;
- organiser des revenus complémentaires ;
- financer une dépendance ;
- conserver le contrôle d’un actif.
3. Vérifier le cadre familial et juridique
Le régime matrimonial, le PACS, le concubinage, la présence d’enfants issus d’une précédente union et les donations antérieures peuvent modifier sensiblement la stratégie.
4. Comparer les outils
| Objectif | Outils pouvant être étudiés |
|---|---|
| Épargne disponible | Compte-titres, assurance-vie, livrets |
| Préparation de la retraite | PER, assurance-vie, immobilier |
| Protection du conjoint | Testament, donation entre époux, assurance-vie |
| Transmission progressive | Donation, donation-partage, démembrement |
| Transmission d’entreprise | Pacte Dutreil, holding, donation de titres |
| Protection en cas d’incapacité | Prévoyance, mandat de protection future |
5. Organiser le suivi
Une clause bénéficiaire, un testament ou une structuration sociétaire doit être réexaminé lors des principaux changements de vie : mariage, divorce, naissance, décès, cession d’entreprise, expatriation, changement de régime matrimonial ou évolution importante de la réglementation.
Questions fréquentes
Quelle est la différence entre assurance-vie et PER ?
L’assurance-vie est une enveloppe d’épargne généralement disponible, qui peut être utilisée pour investir, réaliser des retraits et organiser une transmission. Le PER est principalement destiné à la retraite et peut bénéficier d’une déduction fiscale des versements dans certaines limites. Sa disponibilité est plus encadrée, même si plusieurs cas de déblocage anticipé existent.
Le pacte Dutreil permet-il de transmettre une entreprise sans fiscalité ?
Non. Le pacte Dutreil peut permettre une exonération partielle de la valeur des titres ou de l’entreprise lorsque toutes les conditions prévues par la loi sont respectées. Les 25 % restant potentiellement taxables, les abattements, le lien de parenté et le barème applicable doivent également être pris en compte.
Faut-il passer par un notaire pour une donation ?
Certaines donations peuvent être réalisées sous la forme d’un don manuel, mais une donation immobilière ou une opération comportant des clauses particulières nécessite généralement un acte notarié. Le notaire permet également de sécuriser la qualification juridique, la publicité et les conséquences successorales.
Peut-on modifier une clause bénéficiaire d’assurance-vie ?
Oui, en principe, tant que le bénéficiaire n’a pas accepté la clause dans les conditions prévues. La modification doit être rédigée clairement et actualisée lorsque la situation familiale ou patrimoniale change.
Que vérifier avant d’utiliser un démembrement ?
Il faut examiner la répartition des droits entre usufruitier et nu-propriétaire, les règles de gestion, les revenus, les travaux, la vente éventuelle du bien, la fiscalité et les conséquences au décès. Le démembrement doit être adapté à un objectif réel et non utilisé comme une simple formalité fiscale.
Chiffres clés
📊 75 % de la valeur des titres sous conditions – Exonération partielle du pacte Dutreil
📊 75 % : le pacte Dutreil peut permettre une exonération partielle de la valeur des titres transmis lorsque les conditions légales sont respectées. citeturn0search4
📊 100 000 € entre un parent et un enfant, sous conditions – Abattement en ligne directe
💡 100 000 € : montant de référence de l’abattement applicable entre un parent et un enfant, sous réserve des donations antérieures et de la réglementation en vigueur. citeturn3search4
📊 30 500 € pour certaines primes d’assurance-vie et contrats assimilés – Abattement global après 70 ans
📌 30 500 € : abattement global pouvant s’appliquer à certaines primes versées après le 70e anniversaire, selon la nature du contrat et les règles applicables. citeturn3search5turn2search1
Conclusion
Le lexique banque assurances, patrimoine et transmission patrimoine permet de mieux comprendre les principaux outils utilisés pour épargner, protéger ses proches et transmettre ses biens ou son entreprise.
L’assurance-vie, le PER, la donation, le démembrement, la holding et le pacte Dutreil répondent à des objectifs différents. Aucun dispositif ne peut être considéré isolément : la stratégie doit tenir compte de la situation familiale, de la structure du patrimoine, de la liquidité disponible, des risques professionnels et de l’évolution de la fiscalité.
La référence à l’article 150-0 b ter doit en particulier être vérifiée avec soin, car elle peut correspondre à une confusion avec l’article 154 bis ou l’article 154 bis-0 A.
Avant toute donation, modification de clause bénéficiaire, structuration de holding, transmission d’entreprise ou versement sur un produit d’épargne, il est indispensable de faire valider le projet par un professionnel compétent. Les règles juridiques, fiscales et sociales évoluent et seule une analyse personnalisée permet de sécuriser une opération patrimoniale.