Prendre soin de son avenir financier ne s'improvise pas. Dans un environnement économique en constante mutation, la gestion de patrimoine ne se résume plus simplement à mettre de l'argent de côté. Une stratégie patrimoniale réussie repose sur un équilibre subtil entre la constitution d'une épargne disponible, la recherche de rendement via l'investissement, et la mise en place de protections solides pour soi, sa santé et ses proches.
En 2026, la tendance est claire : les ménages cherchent à sécuriser leur avenir tout en optimisant chaque euro. Des analyses récentes, comme celle de Fidelity au premier trimestre 2026, montrent d'ailleurs que les taux d'épargne retraite ont atteint des niveaux records malgré les incertitudes économiques. Cela prouve une prise de conscience collective de l'importance d'anticiper.
Ce guide pratique et accessible vous explique, sans jargon technique, comment articuler les cinq piliers de votre santé financière : l'épargne, l'investissement, l'assurance santé, l'assurance prévoyance et la planification successorale.
Table des Matières
- 1. L'Épargne de précaution : le socle de votre sécurité
- 2. L'Investissement : faire fructifier votre capital pour l'avenir
- 3. Santé et Prévoyance : protéger votre capital humain et votre famille
- 4. La Planification successorale : anticiper pour préserver ses proches
- Synthèse : La pyramide de la gestion de patrimoine
- Questions Fréquentes (FAQ)
- Chiffres Clés
- Lexique Financier
1. L'Épargne de précaution : le socle de votre sécurité
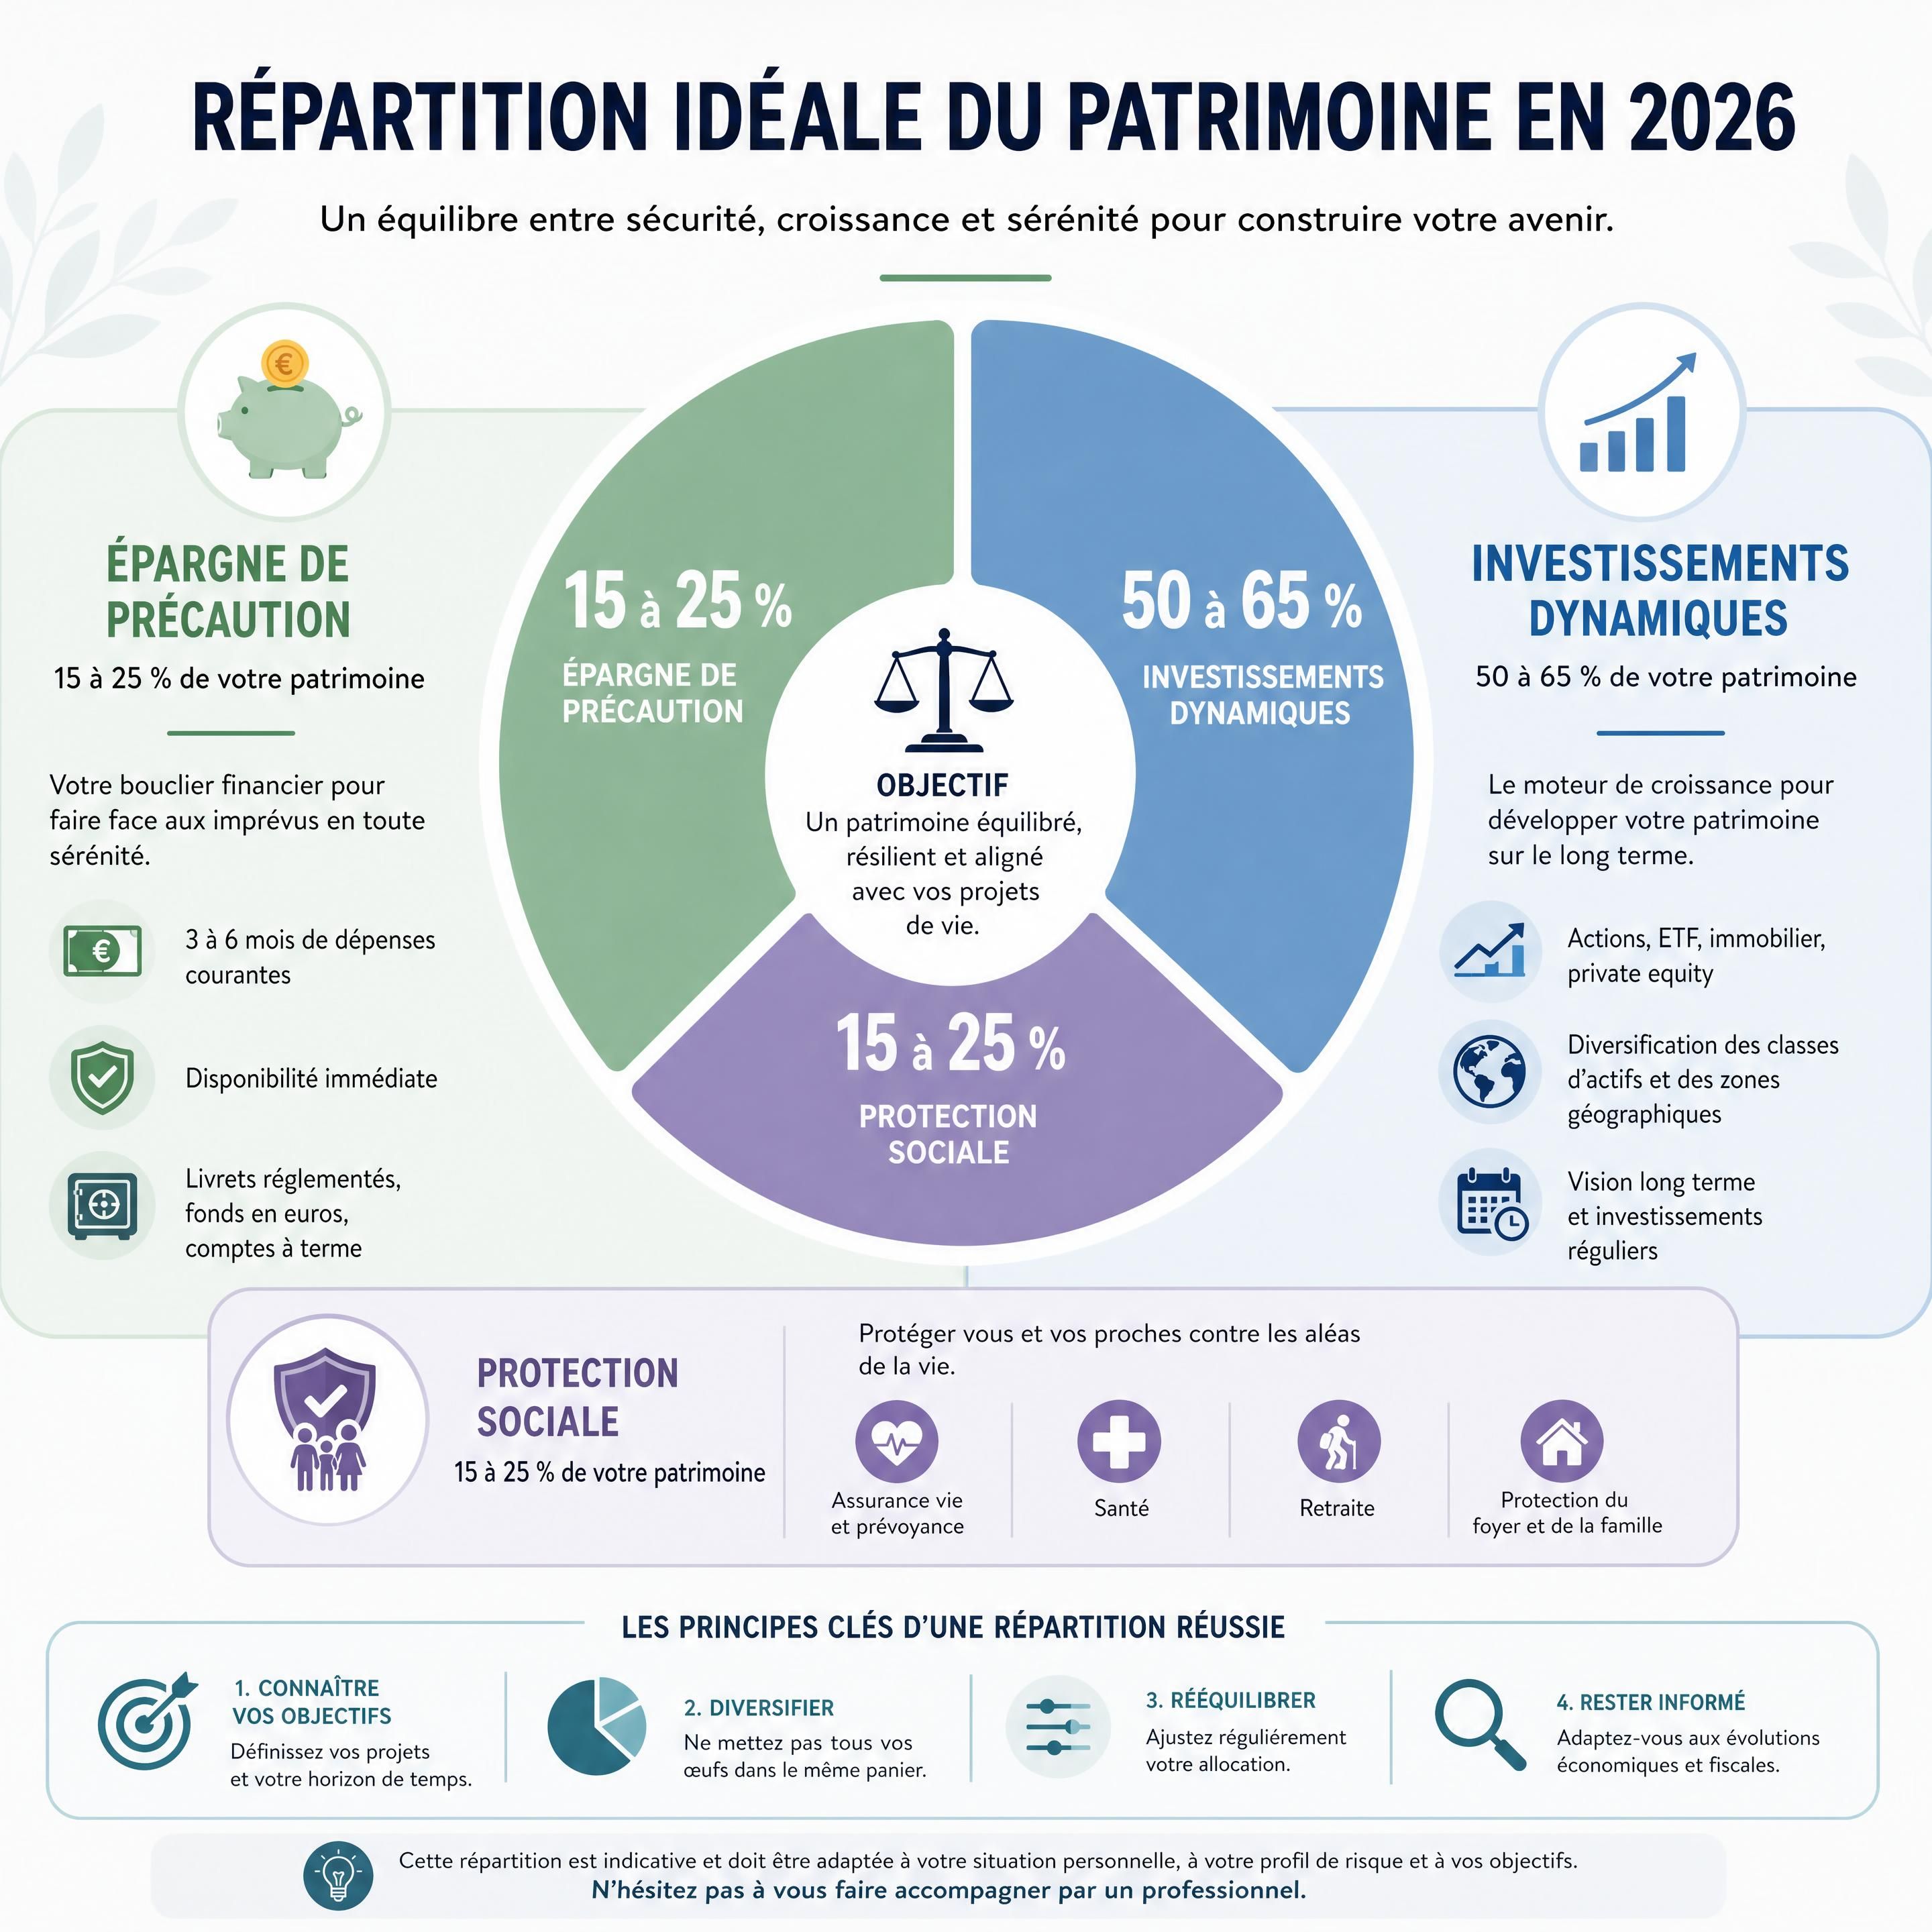
Avant d'envisager de faire fructifier votre argent, vous devez bâtir des fondations solides. C'est le rôle de l'épargne de précaution.
L'épargne de précaution correspond à une somme d'argent immédiatement disponible, placée sur des supports sans risque (comme les livrets réglementés). Elle a pour unique but de faire face aux imprévus du quotidien : une panne de voiture, des travaux urgents dans votre logement, ou une baisse temporaire de revenus.
Combien faut-il mettre de côté ?
En règle générale, il est conseillé de conserver l'équivalent de 3 à 6 mois de dépenses courantes sur un compte d'épargne disponible. Cette réserve vous évite de devoir piocher dans vos placements à long terme ou de contracter un crédit à la consommation en urgence.
📊 3 à 6 mois de dépenses courantes conseillés – Épargne de précaution
2. L'Investissement : faire fructifier votre capital pour l'avenir
Une fois votre épargne de précaution constituée, laisser l'intégralité de vos liquidités sur des livrets bancaires classiques est une erreur. Face à l'érosion monétaire, votre pouvoir d'achat diminue. C'est ici qu'intervient l'investissement.
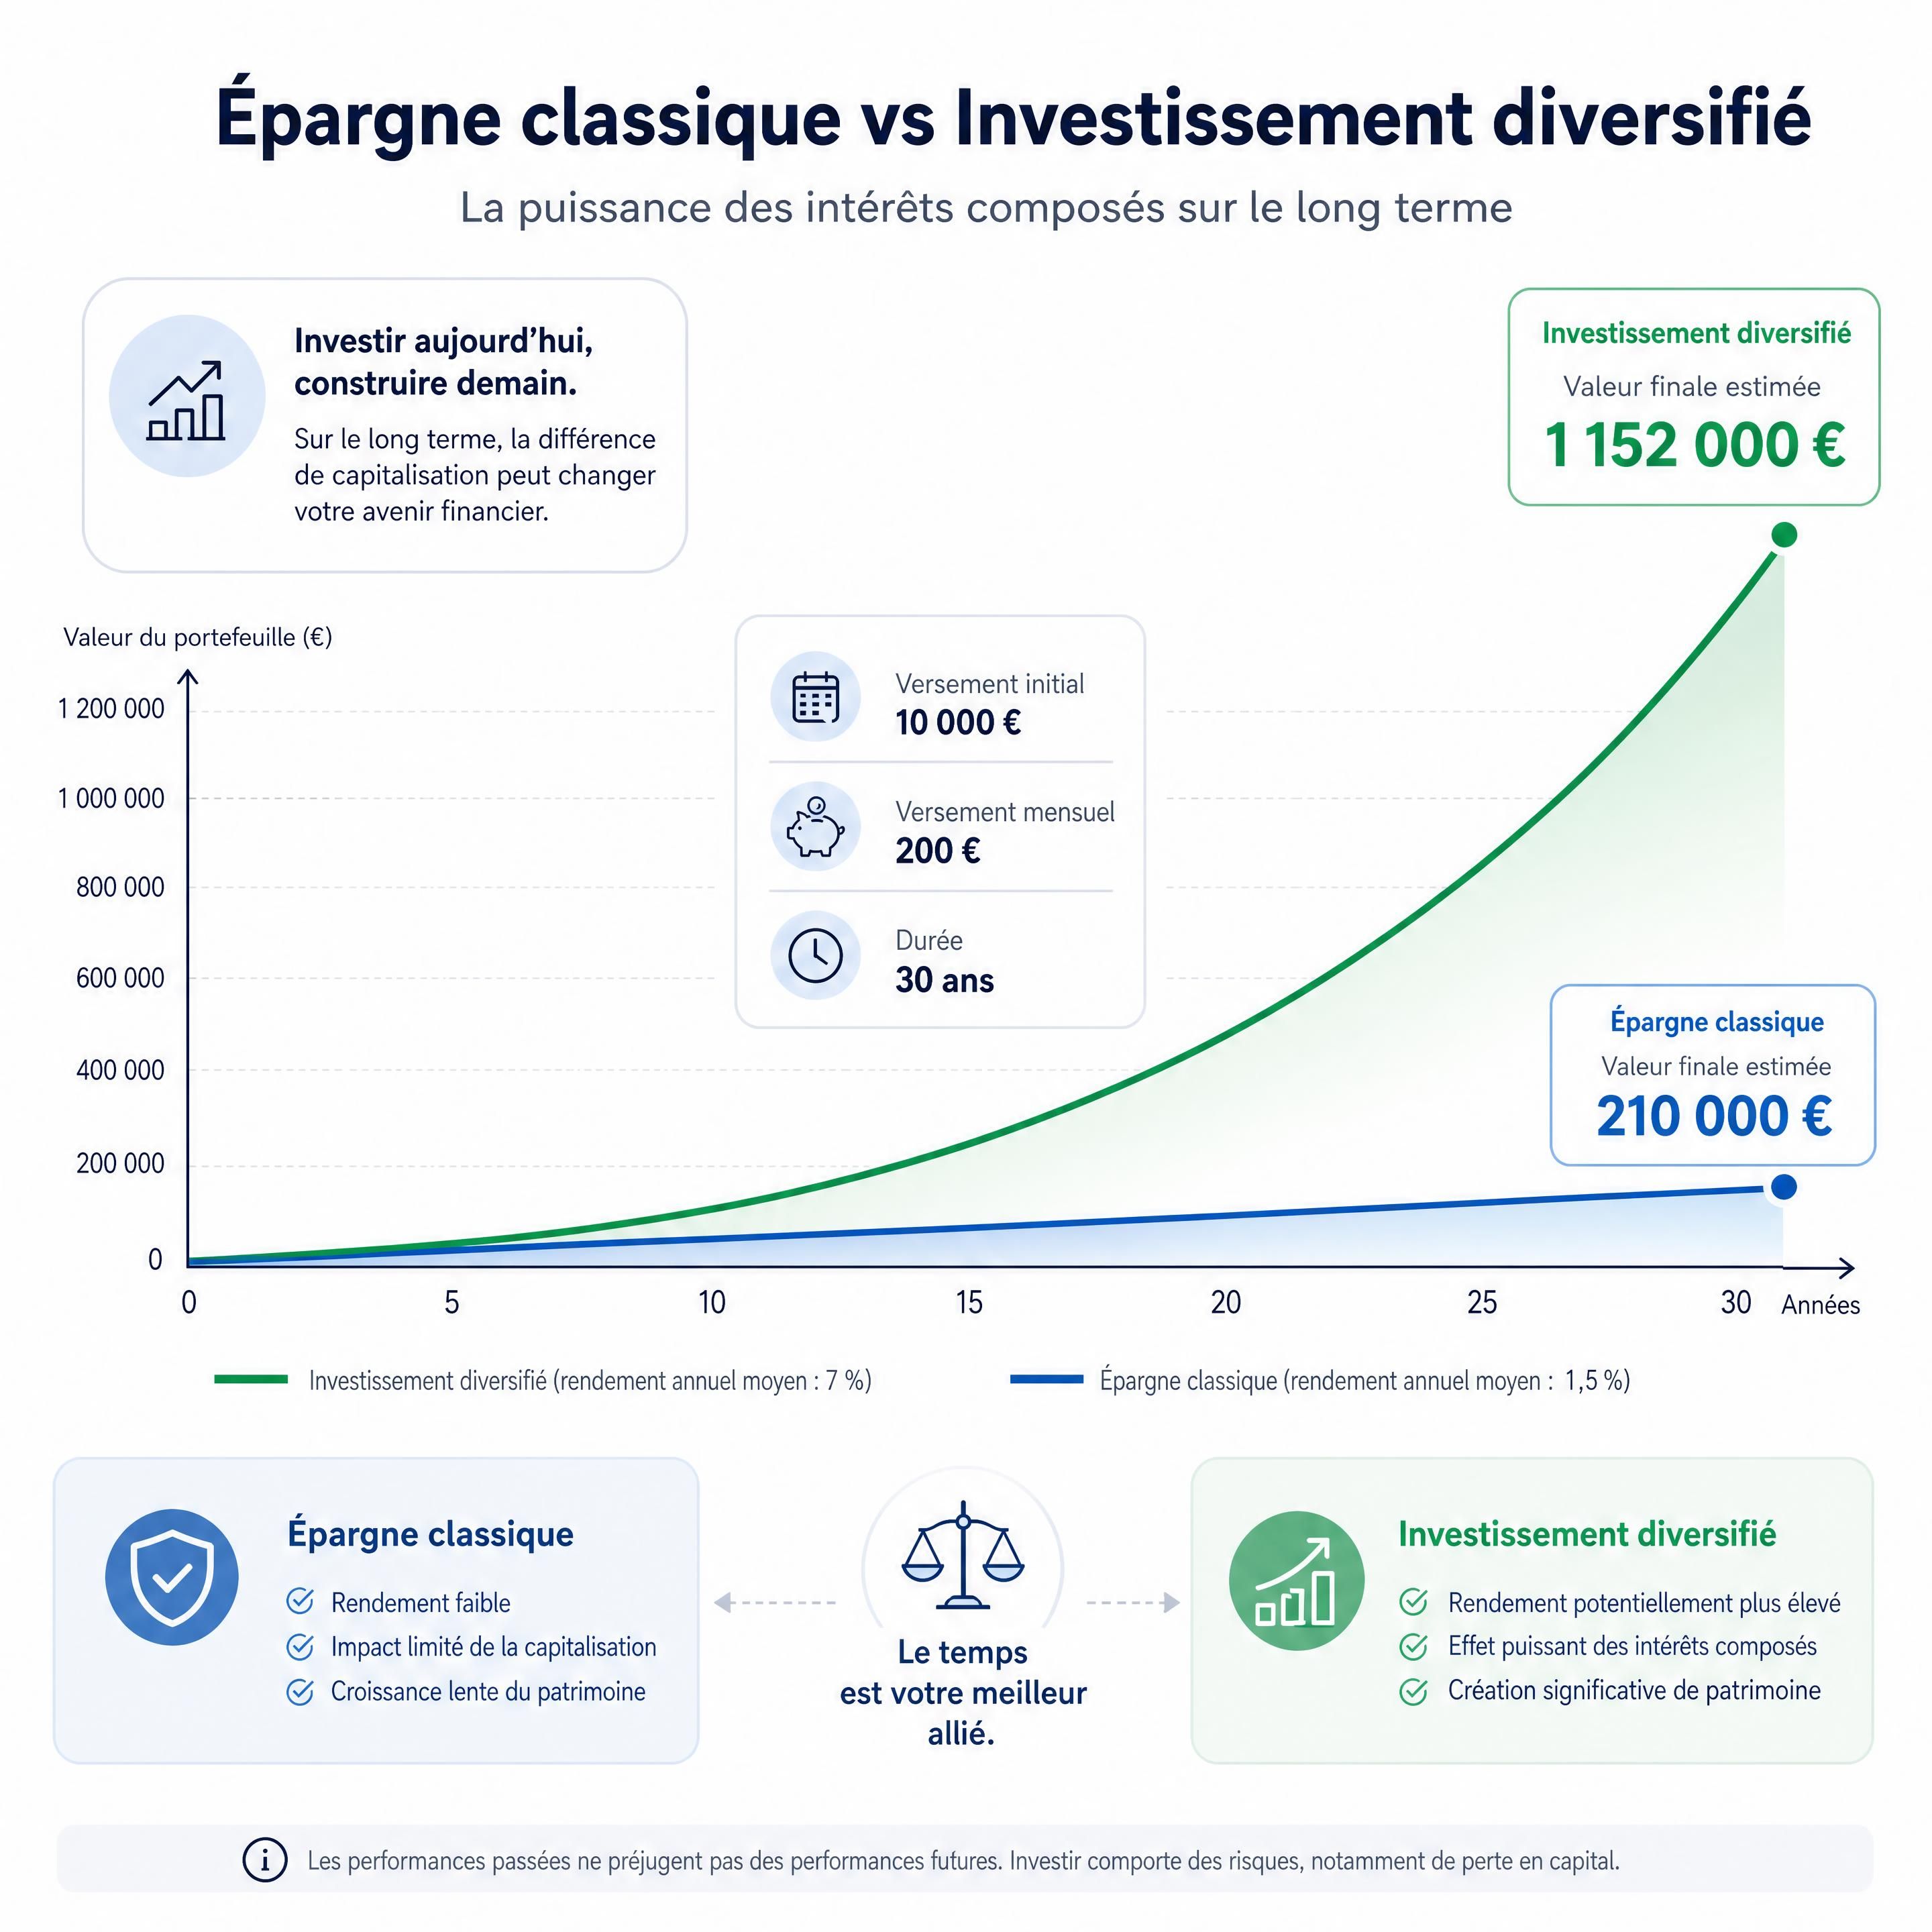
Investir consiste à placer votre argent dans des actifs (actions, obligations, immobilier, fonds thématiques) pour obtenir un rendement supérieur à l'inflation sur le moyen et long terme.
La diversification : la règle d'or
Pour investir sereinement, il ne faut jamais mettre tous ses œufs dans le même panier. Les mouvements récents du marché — comme les rééquilibrages de portefeuilles des plus grands fonds d'investissement mondiaux, à l'image de Berkshire Hathaway qui ajuste continuellement ses positions sur les géants de la technologie en 2026 — rappellent que la diversification est la clé pour réduire les risques.
Vous pouvez diversifier vos placements à travers :
- L'assurance-vie ou le Plan d'Épargne Retraite (PER) pour leur cadre fiscal avantageux.
- L'immobilier (physique ou via des parts de SCPI) pour générer des revenus réguliers.
- Les marchés financiers pour capter la croissance des entreprises mondiales.
3. Santé et Prévoyance : protéger votre capital humain et votre famille
Votre premier actif financier, c'est vous-même : votre capacité à travailler et à générer des revenus. Si un problème de santé survient, tout votre équilibre financier peut s'effondrer. C'est pourquoi une bonne couverture d'assurance santé et d'assurance prévoyance est indispensable.
L'Assurance Santé : soigner son corps sans vider ses comptes
L'assurance santé (ou complémentaire santé) vient compléter les remboursements souvent insuffisants des régimes obligatoires de sécurité sociale. En 2026, la gestion de ces remboursements se modernise, notamment avec le déploiement de nouvelles fonctionnalités de suivi en temps réel sur des plateformes comme l'application Ameli, facilitant ainsi le pilotage de votre budget de soins. Une bonne couverture vous évite de lourds restes à charge en cas d'hospitalisation ou de soins dentaires et optiques coûteux.
L'Assurance Prévoyance : sécuriser vos revenus et vos proches
Alors que la santé couvre vos frais médicaux, l'assurance prévoyance protège vos revenus contre les aléas majeurs de la vie :
- L'incapacité temporaire de travail (maintien de salaire en cas d'arrêt maladie prolongé).
- L'invalidité (versement d'une rente si vous ne pouvez plus exercer votre activité).
- Le décès (versement d'un capital ou d'une rente d'éducation pour vos enfants).
"L'épargne de précaution et la prévoyance forment le socle indispensable avant tout projet d'investissement à long terme."
— Expert en gestion de patrimoine
4. La Planification successorale : anticiper pour préserver ses proches
Le dernier pilier d'une stratégie patrimoniale complète concerne la transmission. La planification successorale consiste à organiser de son vivant la transmission de ses biens afin de protéger ses proches et d'optimiser la fiscalité de la succession.
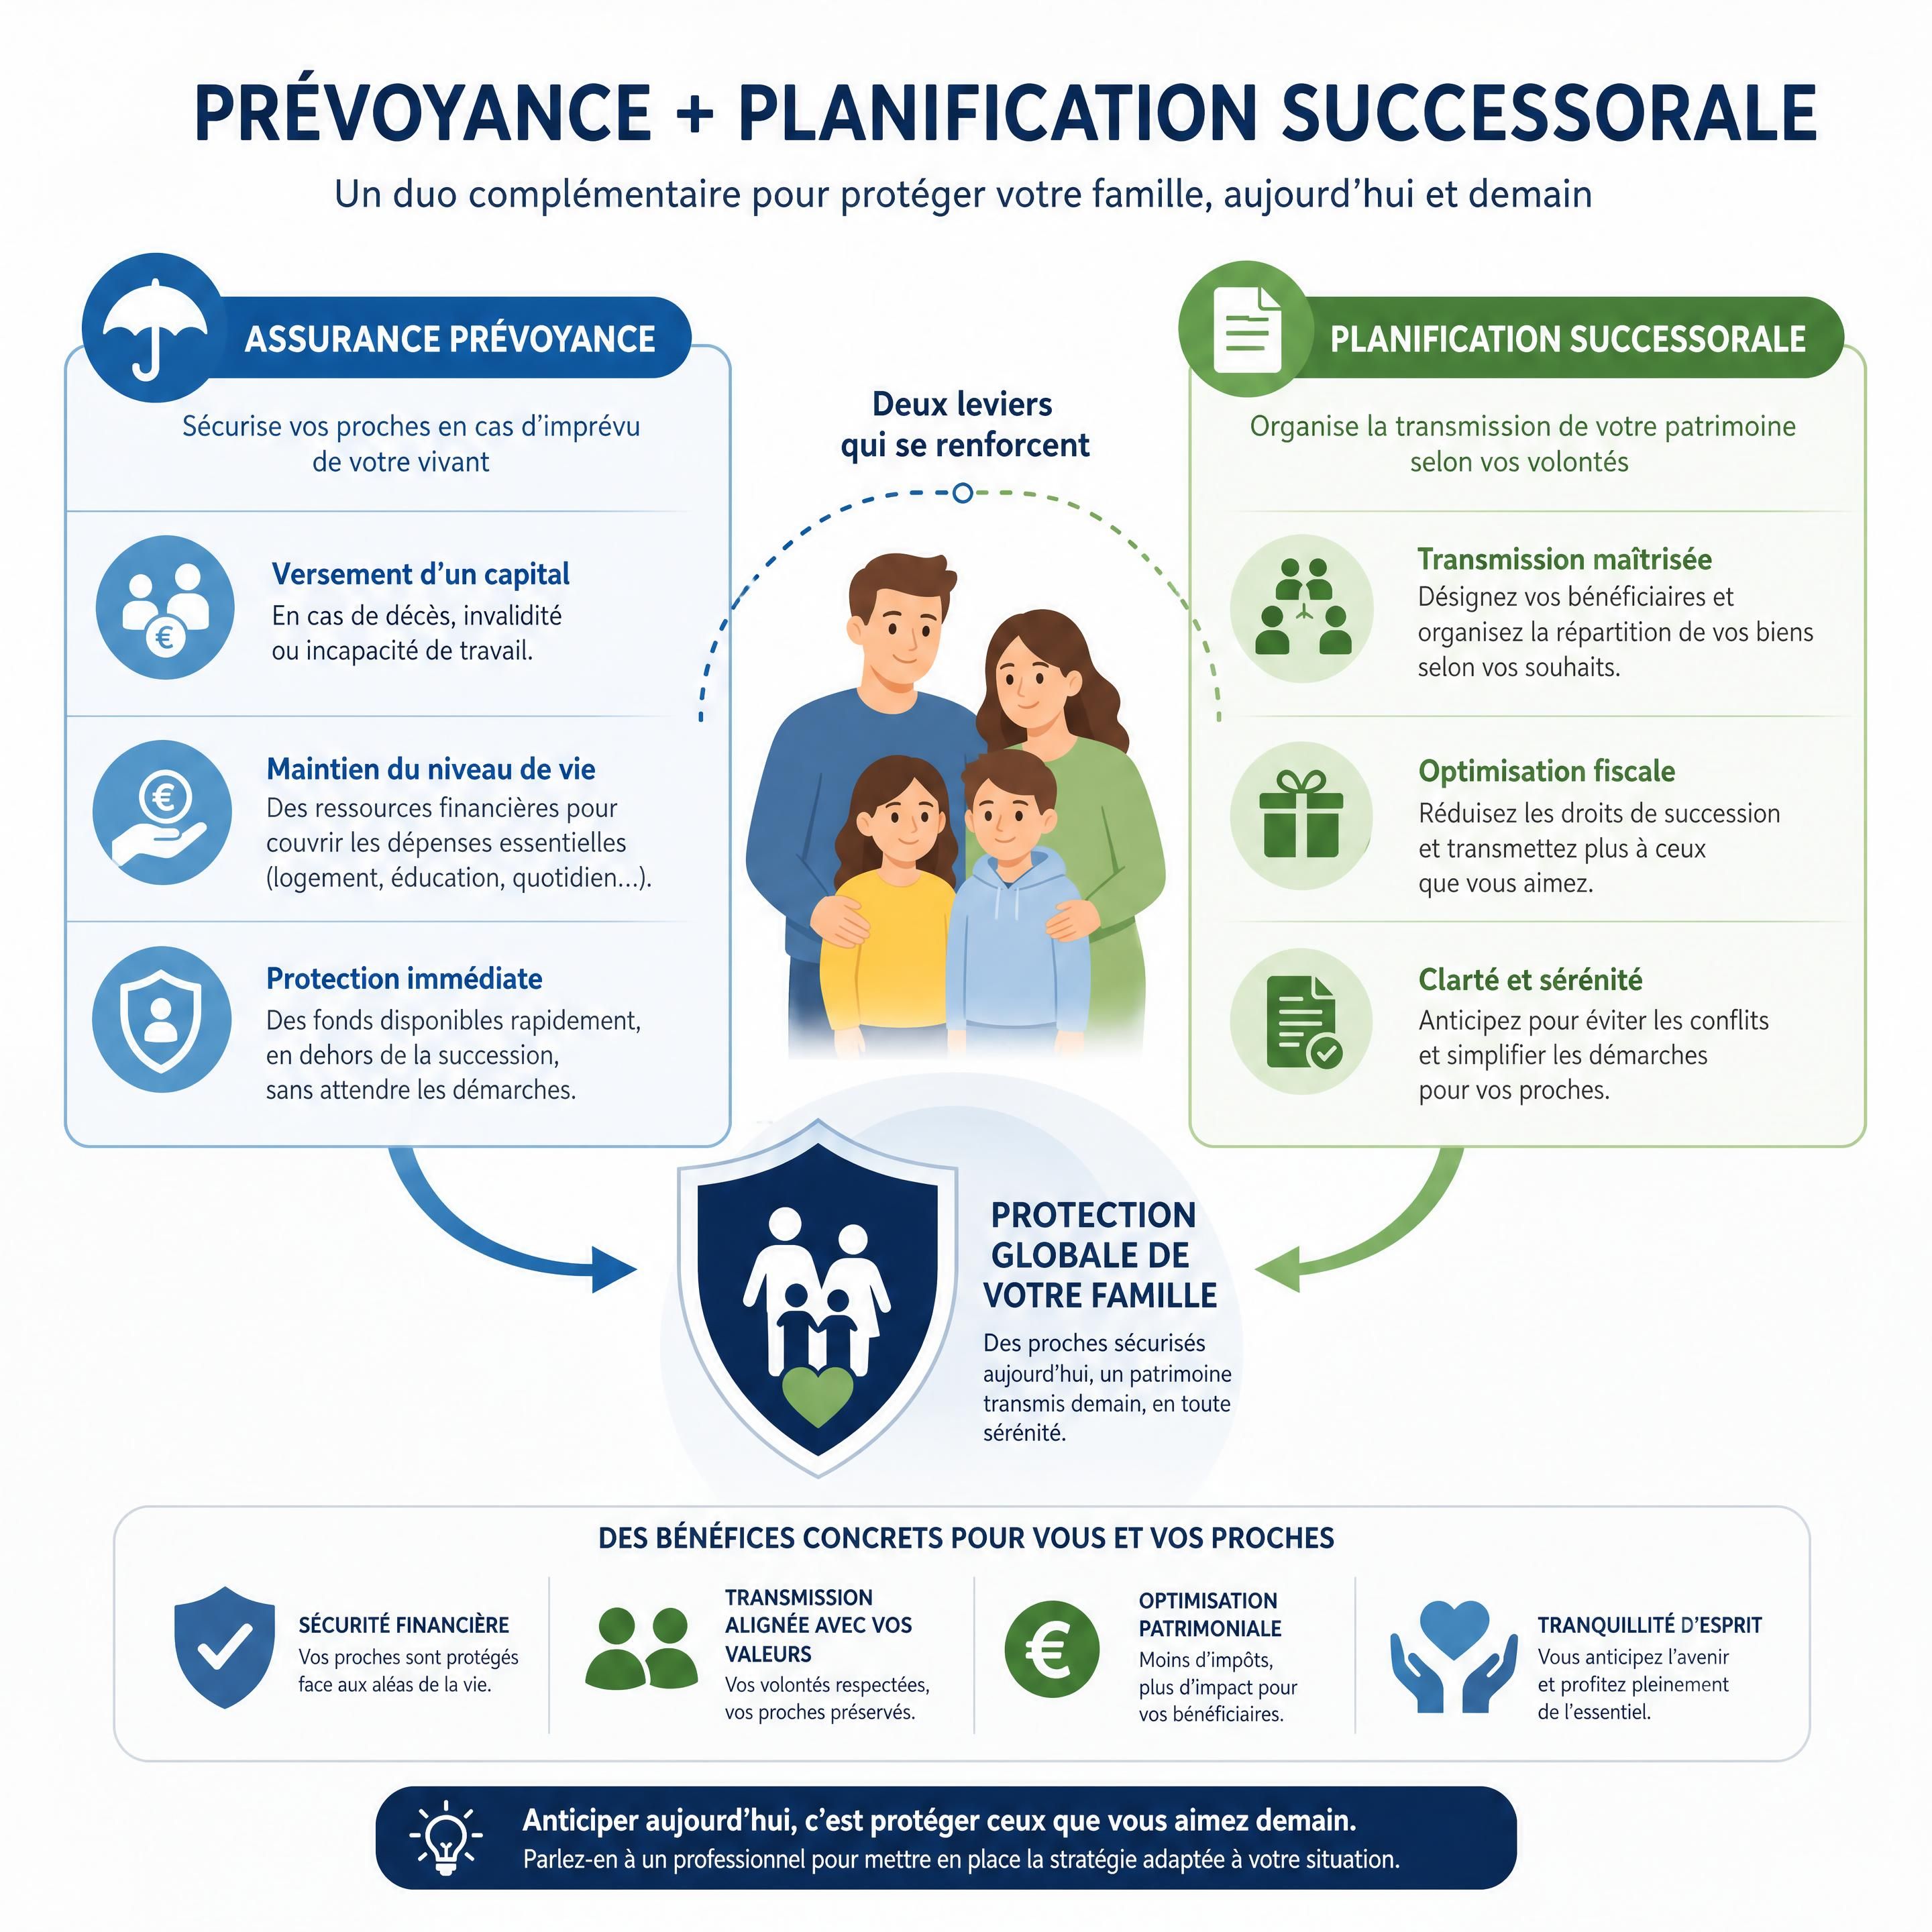
Trop souvent négligée ou repoussée, cette démarche est pourtant essentielle pour éviter des conflits familiaux et des droits de succession trop lourds. Des outils simples permettent d'anticiper :
- La rédaction d'un testament (qui peut aujourd'hui, selon les juridictions, s'accompagner de démarches de consultation en ligne facilitées).
- La donation de son vivant pour transmettre progressivement et bénéficier d'abattements fiscaux renouvelables.
- L'assurance-vie, qui bénéficie d'une fiscalité hors succession particulièrement avantageuse pour les bénéficiaires désignés.
Synthèse : La pyramide de la gestion de patrimoine
Pour résumer visuellement la priorité de vos actions, voici comment vous devez structurer vos finances :
| Étape | Objectif | Outils principaux | Niveau de risque |
|---|---|---|---|
| 1. Protection immédiate | Couvrir les frais médicaux et maintenir ses revenus | Assurance santé, Assurance prévoyance | Nul (sécurité totale) |
| 2. Sécurité au quotidien | Faire face aux imprévus à court terme | Épargne de précaution (Livrets) | Nul (capital garanti) |
| 3. Croissance | Développer son patrimoine à moyen/long terme | Investissement (Bourse, Immobilier, PER) | Modéré à élevé |
| 4. Transmission | Protéger ses héritiers et optimiser les taxes | Planification successorale, Testament, Assurance-vie | Faible (cadre juridique) |
Débutez votre bilan patrimonial gratuit dès aujourd'hui
La clé d'un patrimoine solide réside dans la cohérence de vos choix. Nos conseillers vous accompagnent pour faire le point sur votre situation, optimiser vos placements et protéger votre famille grâce à des solutions sur mesure.
👉 [Prendre rendez-vous avec un conseiller patrimonial]
Questions Fréquentes (FAQ)
Quelle est la différence entre l'assurance santé et l'assurance prévoyance ?
L'assurance santé prend en charge vos dépenses médicales (consultations, pharmacie, hospitalisation). L'assurance prévoyance, quant à elle, compense la perte de vos revenus en cas d'arrêt de travail, d'invalidité ou de décès, afin de maintenir le niveau de vie de votre foyer.
Pourquoi l'assurance-vie est-elle un excellent outil de planification successorale ?
L'assurance-vie permet de transmettre un capital aux bénéficiaires de votre choix avec une fiscalité très allégée. Les sommes transmises ne font pas partie de la succession classique, ce qui permet de protéger un conjoint ou un tiers dans des conditions fiscales très avantageuses.
Quand faut-il commencer à investir ?
Le plus tôt possible ! Même avec de petites sommes mensuelles, l'effet des intérêts composés (les intérêts qui génèrent à leur tour des intérêts) permet de constituer un capital important sur le long terme. L'essentiel est d'avoir au préalable constitué votre épargne de précaution.
Chiffres Clés
📊 72% : Part des familles qui considèrent la prévoyance globale comme une priorité pour sécuriser l'avenir de leurs enfants en 2026. (Source : Enquête européenne sur la protection familiale)
💡 2026 : L'année où les outils de suivi de santé et de gestion de patrimoine en ligne se sont pleinement démocratisés, réduisant de 30% le temps administratif pour les particuliers.
Lexique Financier
- Épargne de précaution : Somme d'argent facilement accessible conservée pour faire face à des dépenses imprévues.
- Investissement : Action d'allouer des capitaux à des projets ou actifs financiers dans l'espoir d'obtenir un gain futur.
- Planification successorale : Ensemble des démarches juridiques et financières visant à organiser la transmission de ses biens avant son décès.
- Assurance santé : Contrat couvrant tout ou partie des frais médicaux non remboursés par le régime général de santé.
- Assurance prévoyance : Contrat garantissant le versement d'indemnités ou d'un capital en cas d'accident de la vie (maladie, invalidité, décès).
Sécurisez votre avenir et celui de vos proches
Ne laissez pas le hasard décider de votre avenir financier. Qu'il s'agisse d'optimiser vos investissements, de revoir votre prévoyance ou de préparer votre succession, une action rapide est la clé de la sérénité.
👉 [Demander mon étude patrimoniale personnalisée et gratuite]