Le système des retraites en France traverse une période de mutations profondes. Alors que l’espérance de vie progresse et que la natalité ralentit, l’équilibre financier de notre modèle par répartition est soumis à une pression sans précédent. Face à ce que les démographes nomment la pyramide des âges inversée, de nombreux Français s’interrogent : comment garantir leur niveau de vie une fois arrivés à la fin de leur carrière professionnelle ?
Pour répondre à cette inquiétude légitime, l’épargne retraite individuelle s’impose désormais comme un complément incontournable. Parmi les outils disponibles, le PER (Plan d’Épargne Retraite) s’est imposé comme le dispositif phare pour préparer sereinement l’avenir tout en bénéficiant d’avantages fiscaux immédiats.
Cet article vous propose de décrypter de manière simple et pédagogique les défis démographiques actuels et le fonctionnement du PER, afin de vous aider à prendre les meilleures décisions pour votre futur.
Table des Matières
- 1. Le Financement par Répartition face au Choc Démographique
- 2. La Pyramide des Âges Inversée : Une Équation Sous Haute Tension
- 3. Qu’est-ce que le PER (Plan d’Épargne Retraite) ?
- 4. Les Avantages du PER : Fiscalité et Souplesse
- 5. Comment Sortir de son PER : Capital, Rente ou Mixte ?
- 6. Points de Vigilance : Épargner en Toute Sécurité
- Questions Fréquentes (FAQ)
- Chiffres Clés
- Conclusion : Anticiper pour Mieux Profiter
1. Le Financement par Répartition face au Choc Démographique
Pour comprendre l’importance d’ouvrir un contrat d’épargne retraite, il convient d’abord de rappeler comment fonctionne le système de base en France. Notre modèle repose sur le principe de la répartition : les cotisations versées aujourd’hui par les actifs ne sont pas placées sur un compte individuel pour leur propre avenir. Elles sont immédiatement utilisées pour payer les pensions des retraités actuels.
Ce système de solidarité intergénérationnelle fonctionne parfaitement lorsque la base des cotisants est large et le nombre de bénéficiaires restreint. C’était le cas durant les Trente Glorieuses, portées par une forte natalité. Cependant, le départ à la retraite progressif des générations du baby-boom (entamé dès 2006) combiné à l’augmentation constante de l’espérance de vie a profondément modifié cette dynamique.
« En 2021, la population active a atteint 30,1 millions de personnes »
— Insee
2. La Pyramide des Âges Inversée : Une Équation Sous Haute Tension
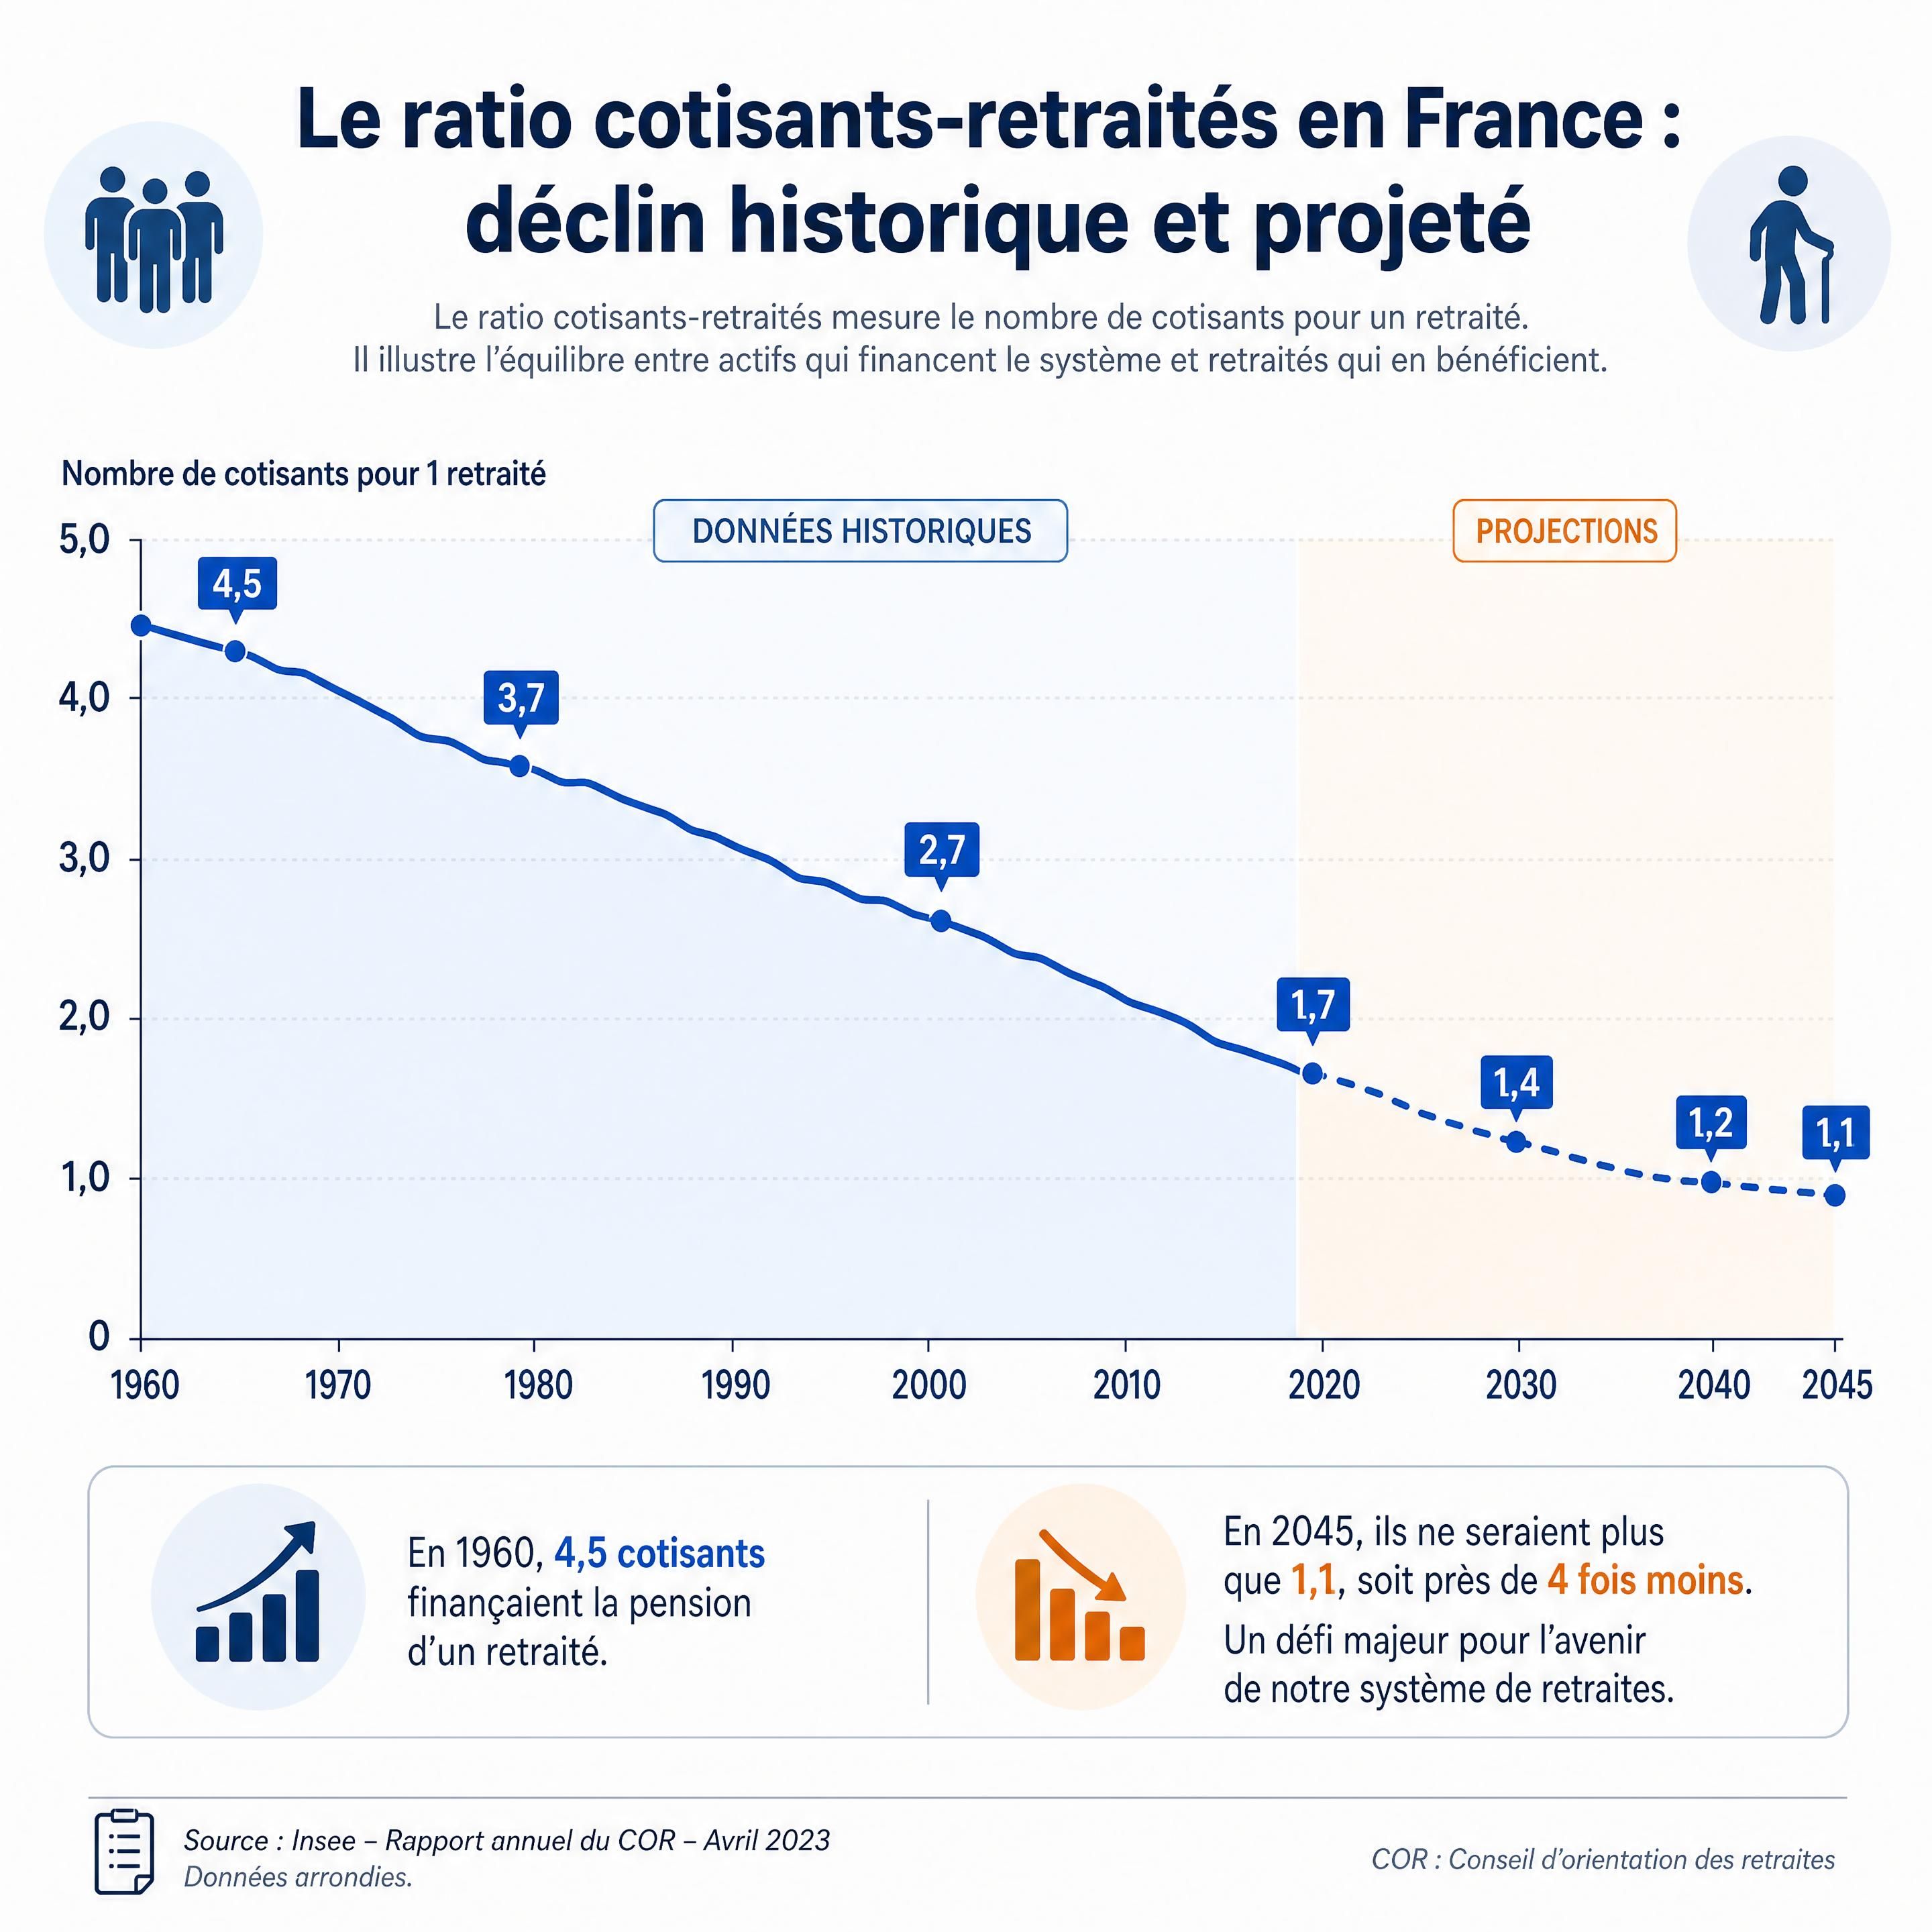
La pyramide des âges inversée désigne ce phénomène démographique où le sommet de la pyramide (les personnes âgées) devient plus large que sa base (les jeunes actifs). En clair, il y a de plus en plus de retraités et proportionnellement de moins en moins d’actifs pour financer leurs pensions.
Le tableau ci-dessous illustre de manière flagrante cette baisse historique et projetée du rapport démographique (nombre de cotisants actifs pour un retraité) en France :
| Année | Nombre de cotisants actifs | Nombre de retraités | Ratio (Actifs / Retraité) |
|---|---|---|---|
| 1960 | Environ 16 millions | Environ 4 millions | 4,00 |
| 2004 | 25,6 millions | 12,6 millions | 2,03 |
| 2023 | 30,4 millions | 17,2 millions | 1,77 |
| 2026 (Actuel) | ~30,5 millions | ~17,3 millions | 1,77 |
| 2045 (Projections) | En baisse | En hausse | 1,54 |
Sources : Données historiques INSEE 2023 et Projections du Conseil d’orientation des retraites (COR) / Cour des comptes 2025 .
Cette baisse constante du ratio signifie que l’effort contributif demandé aux actifs doit augmenter, ou que le montant relatif des pensions risque de diminuer à long terme pour maintenir l’équilibre du système.
« Le rapport cotisants/retraités tomberait de 1,77 actif aujourd’hui à 1,54 en 2045 »
— SeniorActu / Cour des comptes
Face à ce constat, l’anticipation individuelle devient une nécessité absolue pour maintenir son niveau de vie à la fin de sa carrière.
3. Qu’est-ce que le PER (Plan d’Épargne Retraite) ?
Créé dans le cadre de la loi PACTE pour simplifier et harmoniser les anciens produits d’épargne (comme le Perp, le Madelin ou l’article 83), le PER est aujourd’hui le placement de référence pour préparer sa retraite.
Le PER se décline en trois compartiments, mais celui qui s’adresse au grand public est le PER Individuel (PERIN). Il s’agit d’un contrat d’épargne à long terme qui vous permet d’accumuler un capital durant votre vie active. Les sommes versées sont investies sur différents supports afin de générer des intérêts au fil des ans.
Par défaut, le PER bénéficie d’une gestion pilotée à horizon. Cela signifie que lorsque vous êtes jeune, votre épargne est orientée vers des actifs potentiellement plus rémunérateurs mais volatils (comme les actions). À mesure que vous approchez de l’âge de la retraite, vos avoirs sont progressivement et automatiquement sécurisés vers des supports à faible risque (comme les fonds en euros).
4. Les Avantages du PER : Fiscalité et Souplesse
Le succès du PER repose avant tout sur ses règles attractives, en particulier son avantage fiscal à l’entrée [f1a97a-01].
La déduction fiscale des versements volontaires
Chaque somme que vous versez volontairement sur votre PER peut être déduite de votre revenu imposable de l’année en cours, dans la limite d’un plafond légal (généralement 10 % de vos revenus professionnels).
- Exemple concret (à titre illustratif) : Un célibataire ayant une Tranche Marginale d’Imposition (TMI) de 30 % décide de verser 3 000 € sur son PER. En déclarant ce versement, il réduit son revenu imposable de 3 000 €, ce qui lui permet de réaliser une économie d’impôt sur le revenu de 900 € (3 000 € x 30 %). Son effort d’épargne réel n’est donc que de 2 100 €, bien que 3 000 € travaillent désormais pour sa future retraite.
Plus votre tranche d’imposition est élevée (30 %, 41 % ou 45 %), plus l’économie d’impôt réalisée est importante [ff9c83-03].
5. Comment Sortir de son PER : Capital, Rente ou Mixte ?
Contrairement aux anciens dispositifs qui imposaient souvent une sortie sous forme de rente viagère, le PER moderne offre une grande liberté au moment de liquider vos droits à la retraite [c1cd8a-02]. Vous pouvez choisir entre :
- La sortie en capital : Vous récupérez l’intégralité ou une partie de votre épargne sous forme de versement unique ou fractionné (en plusieurs fois pour l’étaler fiscalement).
- La sortie en rente viagère : Vous convertissez votre capital en un revenu régulier qui vous sera versé à vie, vous assurant ainsi un complément de salaire garanti jusqu’à votre décès.
- La sortie mixte : Un compromis vous permettant de récupérer une partie sous forme de capital (par exemple pour financer un projet immédiat) et le reste sous forme de rente.
| Mode de sortie | Avantages | Inconvénients |
|---|---|---|
| Capital | Disponibilité immédiate des fonds, idéal pour un projet (achat, voyage), transmission facilitée aux héritiers. | Risque de consommer le capital trop rapidement, fiscalité potentiellement lourde l’année de la sortie. |
| Rente viagère | Sécurité financière absolue (revenu à vie), sérénité face au risque de dépendance. | Perte de la propriété du capital, fiscalité étalée dans le temps, capital non transmissible (sauf option de réversion). |
6. Points de Vigilance : Épargner en Toute Sécurité
Si le PER présente de nombreux atouts, il convient de l’aborder avec discernement et de bien comprendre ses contraintes de fonctionnement.
- Le blocage des fonds : L’épargne versée sur un PER est par principe bloquée jusqu’à l’âge de votre départ à la retraite. Il existe toutefois des cas exceptionnels de déblocage anticipé autorisés par la loi : l’achat de votre résidence principale, ou des accidents de la vie (fin de droits au chômage, invalidité, surendettement, décès du conjoint).
- La fiscalité différée à la sortie : L’avantage fiscal obtenu à l’entrée n’est pas un cadeau définitif, mais un impôt différé. Si vous avez déduit vos versements à l’entrée, le capital récupéré à la sortie sera soumis à l’impôt sur le revenu selon votre tranche d’imposition de l’époque, tandis que les gains (intérêts) seront soumis au Prélèvement Forfaitaire Unique (PFU) de 30 %. Ce mécanisme est particulièrement avantageux si votre TMI à la retraite est inférieure à celle de votre vie active (ce qui est généralement le cas suite à la baisse de revenus lors du passage à la retraite).
- Les risques financiers : Les investissements réalisés sur des supports en unités de compte (actions, obligations, SCPI) comportent un risque de perte en capital. Contrairement aux fonds en euros, leur valeur peut fluctuer à la hausse comme à la baisse en fonction de l’évolution des marchés financiers.
- Les frais du contrat : Soyez attentifs aux frais de versement, frais de gestion annuels et frais d’arbitrage qui peuvent impacter la performance globale de votre épargne à long terme.
Note de prudence importante : Cet article est rédigé à des fins exclusivement pédagogiques et d’information générale. Il ne saurait être assimilé à un conseil financier personnalisé. Avant toute souscription, il convient de réaliser un bilan patrimonial adapté à votre situation personnelle avec un conseiller qualifié.
Questions Fréquentes (FAQ)
Qu’est-ce que la pyramide des âges inversée ?
La pyramide des âges inversée est un phénomène démographique caractérisé par un vieillissement de la population. Sous l’effet de l’allongement de l’espérance de vie et d’une baisse de la natalité, la proportion de personnes âgées (retraitées) augmente plus rapidement que celle des jeunes actifs cotisants, déséquilibrant les systèmes de retraite par répartition.
Peut-on débloquer un PER avant l’âge de la retraite ?
Oui, bien que l’épargne soit théoriquement bloquée, la loi autorise le déblocage anticipé du PER pour l’achat de la résidence principale, ainsi que pour faire face à des accidents de la vie (invalidité, surendettement, expiration des droits au chômage, décès du conjoint).
Quelle est la différence entre sortie en capital et sortie en rente sur un PER ?
La sortie en capital vous permet de récupérer l’intégralité de vos économies en une ou plusieurs fois pour en disposer librement. La sortie en rente convertit votre capital en un revenu régulier versé mensuellement ou trimestriellement tout au long de votre vie, garantissant une sécurité financière à long terme.
Est-il obligatoire de déduire ses versements PER de ses impôts ?
Non, la déduction fiscale à l’entrée est optionnelle. Si vous choisissez de ne pas déduire vos versements volontaires de vos impôts durant votre vie active, vous bénéficierez en contrepartie d’une fiscalité nettement plus avantageuse et allégée lors de la sortie en capital à la retraite.
Chiffres Clés
📊 1,77 : C’est le nombre actuel d’actifs cotisants pour un retraité en France en 2026, contre 4 cotisants en 1960 (Source : INSEE / COR).
💡 1,54 : C’est le ratio de cotisants par retraité projeté à l’horizon 2045 selon les prévisions démographiques de la Cour des comptes (Source : Rapport COR 2025).
📉 1,56 : Le taux de fécondité moyen en France, mesuré en baisse par rapport aux projections historiques, ce qui accélère le vieillissement de la population active (Source : INSEE Bilan démographique 2025).
Conclusion : Anticiper pour Mieux Profiter
Le constat démographique est sans appel : la pyramide des âges inversée fragilise structurellement notre système de retraites par répartition. Compter uniquement sur les pensions de l’État pour maintenir son niveau de vie futur s’avère de plus en plus risqué.
Prendre en main son destin financier en ouvrant un plan d’épargne retraite comme le PER est une démarche de bon sens. Ce dispositif moderne vous offre non seulement la possibilité de vous constituer une épargne sur-mesure pour vos vieux jours, mais il vous permet également d’optimiser votre fiscalité dès aujourd’hui.
La clé d’une retraite sereine réside dans le temps : plus vous commencez à épargner tôt, même avec de petites sommes régulières, plus l’effet des intérêts composés jouera en votre faveur. Prenez le temps d’étudier vos options et de faire une simulation pour poser, dès maintenant, les bases de votre confort futur.